Domain tiefbauten.de kaufen?
Wir ziehen mit dem Projekt
tiefbauten.de um.
Sind Sie am Kauf der Domain
tiefbauten.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain tiefbauten.de kaufen?
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **

Ähnliche Suchbegriffe für Istversteuerung
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
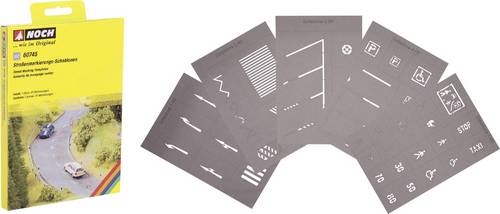
BUSCH 7096 H0 - Straßenbau-SetMit dem BUSCH H0 Straßenbau-Set lassen sich realistische Straßenszenen für jede Modellbau-Landschaft gestalten. Dieses umfangreiche Zubehörpaket bietet die Grundlage für detailgetreue Verkehrswege im Maßstab H0. Dieses Set enthält: 1x Straßenband mit Asphaltstruktur (2 m lang, 80 mm breit) 1x Platzfolie (200 x 160 mm) 1x 50-teiliges Ausgestaltungs-Zubehör (Verkehrszeichen, Leitplanken, Anreibsymbole) Das flexible Straßenband mit seiner authentischen Asphaltoptik kann einfach zugeschnitten und an die gewünschte Streckenführung angepasst werden. Ergänzt wird es durch eine vielseitige Platzfolie, die sich für die Gestaltung von Parkplätzen, Kreuzungen oder anderen befestigten Flächen eignet. Für eine lebensechte und detailreiche Umgebung sorgt das 50-teilige Zubehör. Es umfasst eine Auswahl an gängigen Verkehrszeichen, Leitplanken und Anreibsymbolen, mit denen sich jede Straße individuell und vorbildgetreu ausstatten lässt. Das gesamte Set ist aus Kunststoff gefertigt und eignet sich für Modellbauer ab 10 Jahren.13,99 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter

-
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
Soll und Istversteuerung der Entgelte?
Soll und Istversteuerung der Entgelte? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie z.B. der Liquidität des Unternehmens, der Höhe der Umsätze und der Vorsteuerbeträge. Bei der Sollversteuerung werden Umsatzsteuerbeträge bereits mit Rechnungsstellung fällig, unabhängig von der tatsächlichen Zahlungseingang. Bei der Istversteuerung hingegen wird die Umsatzsteuer erst mit Zahlungseingang fällig. Beide Verfahren haben Vor- und Nachteile, die individuell abgewogen werden sollten. Letztendlich ist es wichtig, die für das Unternehmen passende Versteuerungsmethode zu wählen, um die Liquidität zu optimieren und steuerliche Risiken zu minimieren. **
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
NOCH 99356 H0 Auffahrt mit Böschung1-gleisig, Steigung 4 %,260 x 5,5 cm, 10 cm hoch Auffahrten einfach gemeistert Die Auffahrt mit Böschung besteht aus einem sehr flexiblen, aber trotzdem stabilen Schaumstoff, welcher mühelos nach dem Verlauf Ihres Gleisplans zurechtgebogen werden kann. Diese Auffahrt ist für den 1-gleisigen Bahnbetrieb vorgesehen und hat eine Steigung von 4 %. Die Gesamtlänge der Auffahrt beträgt 260 cm. Haben Sie genug Platz? Dann empfehlen wir Ihnen, immer die lange Variante mit der geringeren Steigung zu nehmen. Die niedrige Variante wählen Sie, wenn Sie Ihre Anlage ohne Oberleitungen betreiben wollen. Unsere Schaumstoff-Auffahrten können mit dem NOCH "Gras-Kleber" bestreichen und anschließend beflockt oder beschottert werden.74,99 €*Versand: 7,00 €Sichere Weiterleitung zum Anbieter
-
BUSCH 7096 H0 - Straßenbau-SetMit dem BUSCH H0 Straßenbau-Set lassen sich realistische Straßenszenen für jede Modellbau-Landschaft gestalten. Dieses umfangreiche Zubehörpaket bietet die Grundlage für detailgetreue Verkehrswege im Maßstab H0. Dieses Set enthält: 1x Straßenband mit Asphaltstruktur (2 m lang, 80 mm breit) 1x Platzfolie (200 x 160 mm) 1x 50-teiliges Ausgestaltungs-Zubehör (Verkehrszeichen, Leitplanken, Anreibsymbole) Das flexible Straßenband mit seiner authentischen Asphaltoptik kann einfach zugeschnitten und an die gewünschte Streckenführung angepasst werden. Ergänzt wird es durch eine vielseitige Platzfolie, die sich für die Gestaltung von Parkplätzen, Kreuzungen oder anderen befestigten Flächen eignet. Für eine lebensechte und detailreiche Umgebung sorgt das 50-teilige Zubehör. Es umfasst eine Auswahl an gängigen Verkehrszeichen, Leitplanken und Anreibsymbolen, mit denen sich jede Straße individuell und vorbildgetreu ausstatten lässt. Das gesamte Set ist aus Kunststoff gefertigt und eignet sich für Modellbauer ab 10 Jahren.13,99 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
-
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
-
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
Ähnliche Suchbegriffe für Istversteuerung
-
LEGO® Technic 42060 Straßenbau-FahrzeugeDie Straßenbau-Fahrzeuge sind 2-in-1-Modelle von LEGO® Technic, mit denen Schwerstarbeit zum Kinderspiel wird. Das Set enthält einen Kipplaster mit abkoppelbarem Anhänger sowie einen robusten Raupenbagger, die beide eine klassische Lackierung in Orange, Grau und Schwarz besitzen. Manövriere den Kipplaster in die richtige Position, schwenke den Aufbau des Raupenbaggers, der sich um 360 Grad drehen lässt und mit einem funktionierenden Ausleger samt Schaufel ausgestattet ist, und stell die Kippmulde schräg, um sie zu entleeren. Dieses Set lässt sich in ein tolles Mini-Streufahrzeug mit Schneepflug umbauen. Zu beiden Modellen ist online eine interaktive LEGO App mit digitalen 3-D-Bauanleitungen verfügbar! - Das Set besteht aus einem Kipplaster mit funktionierender Lenkung, schrägstellbarer Kippmulde und abkoppelbarem Anhänger sowie einem Raupenbagger mit drehendem Aufbau und funktionierendem Ausleger samt Schaufel. - Achte auf die klassische Lackierung in Orange, Grau und Schwarz. - Lade den Bagger auf den Anhänger und fahr zur Baustelle. - Dreh den Aufbau des Baggers um 360 Grad und benutze den funktionierenden Ausleger, um den Kipplaster zu beladen. - Stell die Kippmulde schräg, um sie zu entleeren. - In dieses Modell ist auch ein besonders verzierter Stein eingebaut, der zur Feier des 40-jährigen Jubiläums von LEGO® Technic entwickelt wurde. - Dieses LEGO® Technic Modell soll ein fesselndes und lohnendes Bauerlebnis vermitteln. - Dieses Set bietet Kindern im Alter zwischen 8 und 14 Jahren ein altersgerechtes Bauerlebnis. - Zu den Modellen A und B ist online eine interaktive LEGO® App mit digitalen 3-D-Bauanleitungen kostenlos erhältlich! Bitte aber erst deine Eltern um Erlaubnis. - 2-in-1-Modell: lässt sich in ein Mini-Streufahrzeug mit Schneepflug umbauen. - Der Kipplaster ist mit Anhänger 9 cm hoch, 27 cm lang und 7 cm breit. - Der Raupenbagger ist mit abgesenktem Ausleger 9 cm hoch, 10 cm lang und 5 cm breit. - Das Mini-Streufahrzeug mit Schneepflug ist 11 cm hoch, 24 cm lang und 13 cm breit.415,00 €*Versand: 7,70 €Sichere Weiterleitung zum Anbieter
-
LEGO® Juniors 10750 Straßenbau LasterZieh mit den LEGO® Juniors Straßenbau-Fahrzeugen los, um die Straßen der Stadt in Schuss zu halten. Fahr den Lastwagen an seinen Platz und entlade den Zementmischer. Errichte eine Straßensperre, um den Verkehr anzuhalten, und kippe dann den Zement aus, um das Loch zu füllen. Wenn das erledigt ist, sammle die Werkzeuge ein und mach alles sauber, bevor es weiter zur nächsten Baustelle geht! • Enthält eine Bauarbeiter-Minifigur. • Enthält einen Straßenbau-Laster mit Kabine für eine Minifigur, offener Ladefläche für Werkzeuge und einen abnehmbaren Anhänger mit Rampe und Zementmischer. • Lass die Rampe am Anhänger ab, um den Zementmischer zu entladen. • Dreh die Trommel des Mischers, um den Zement herzustellen, und verteile ihn dann mit der Schaufel im Loch. • Als Zubehör sind Presslufthammer, Schaufel, Mülleimer, Straßensperre und 6 Zementelemente enthalten. • Dieses Spielzeug bietet Jungen und Mädchen im Alter von 4 bis 7 Jahren ein altersgerechtes Bau- und Spielerlebnis. • Enthält einfach zu bauende Modelle. Dank der größeren Teile und der einfach aufgemachten Bauanleitung können die Kinder ganz schnell mit dem Bauen und Spielen beginnen. • Alle LEGO® Juniors Sets können mit allen anderen LEGO Sets kombiniert werden. • Der Anhänger ist über 6 cm hoch, 18 cm lang und 5 cm breit.39,95 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
-
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
-
Soll und Istversteuerung der Entgelte?
Soll und Istversteuerung der Entgelte? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie z.B. der Liquidität des Unternehmens, der Höhe der Umsätze und der Vorsteuerbeträge. Bei der Sollversteuerung werden Umsatzsteuerbeträge bereits mit Rechnungsstellung fällig, unabhängig von der tatsächlichen Zahlungseingang. Bei der Istversteuerung hingegen wird die Umsatzsteuer erst mit Zahlungseingang fällig. Beide Verfahren haben Vor- und Nachteile, die individuell abgewogen werden sollten. Letztendlich ist es wichtig, die für das Unternehmen passende Versteuerungsmethode zu wählen, um die Liquidität zu optimieren und steuerliche Risiken zu minimieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.